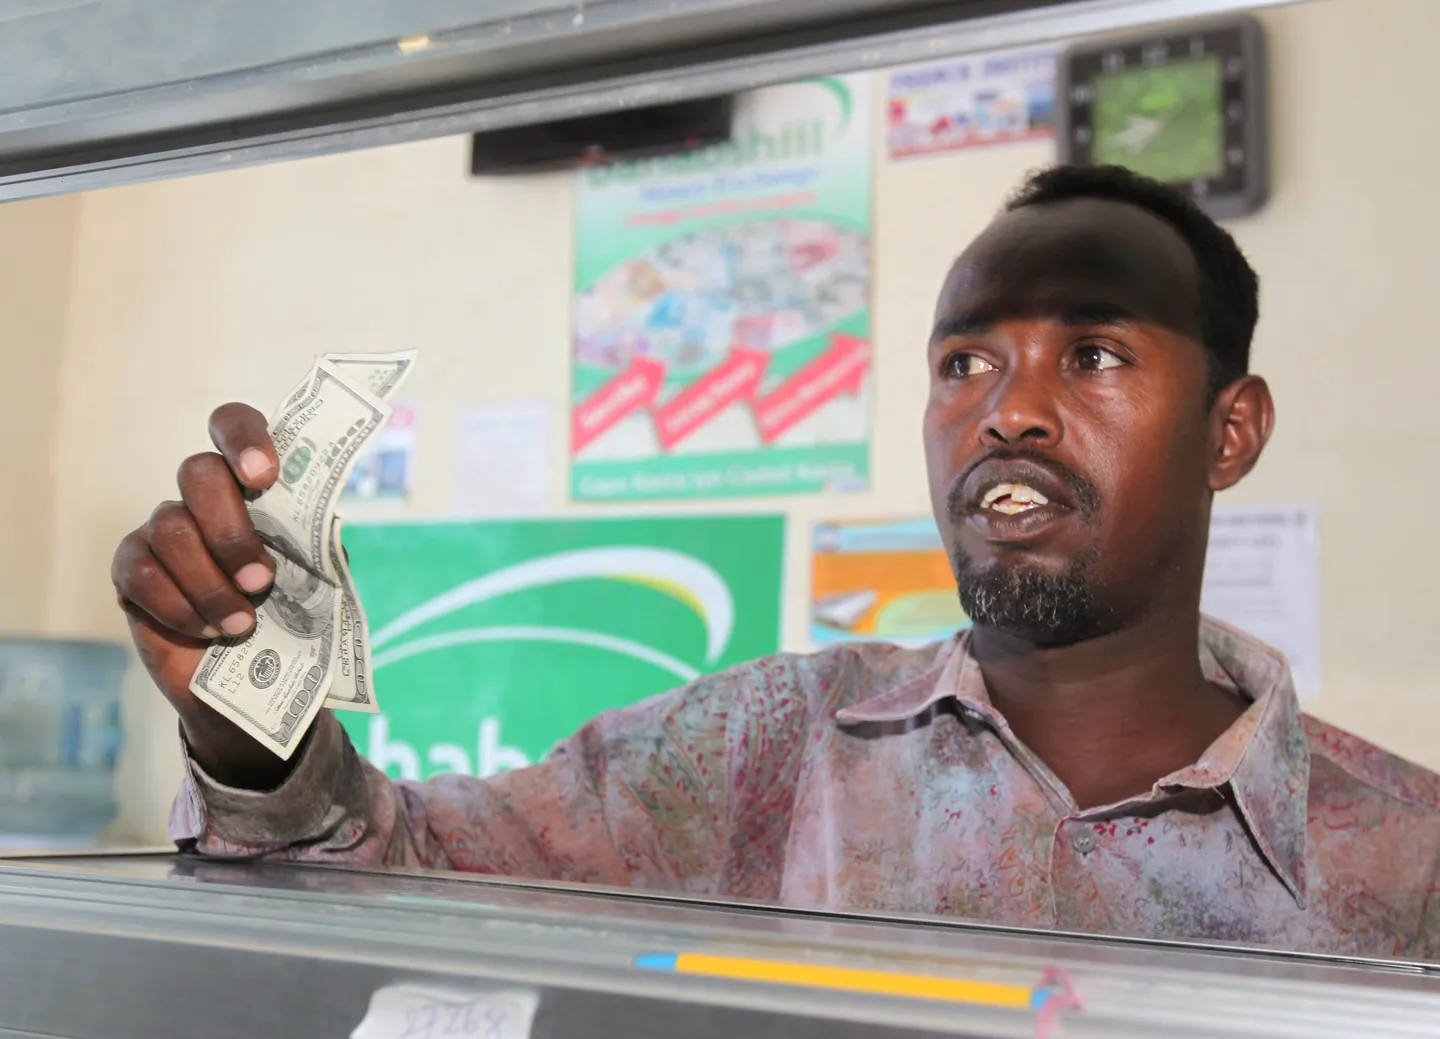
Chaque mois, des millions d’Africains de la diaspora envoient de l’argent à leurs proches. Pour payer une école, financer des soins, construire une maison ou soutenir une famille. Mais derrière ces transferts du quotidien se joue désormais une bataille financière de grande ampleur : qui contrôlera les circuits de l’argent africain ?
Longtemps dominé par les géants du transfert comme Western Union et MoneyGram, le marché est aujourd’hui bousculé par les fintechs, les banques, les opérateurs télécoms et, demain peut-être, les stablecoins. L’enjeu n’est plus seulement d’envoyer de l’argent plus vite ou moins cher. Il s’agit de savoir qui captera la valeur créée par ces flux et qui décidera de leur destination.
Plus de 100 milliards de dollars : le nouvel eldorado
En 2024, les diasporas africaines auraient transféré plus de 100 milliards de dollars vers le continent, selon les données citées par Forbes Afrique. Ces sommes dépassent l’aide publique au développement destinée à l’Afrique et rivalisent avec les investissements directs étrangers.
Un poids financier considérable. Et pourtant, une grande partie de cet argent reste destinée à la consommation courante : alimentation, logement, santé ou éducation.
L’économiste Dilip Ratha, spécialiste mondial des transferts de fonds, rappelle que la diaspora joue aussi un rôle d’« assurance » pour les familles restées au pays : lorsque les crises frappent, les migrants ont tendance à augmenter leur soutien financier.
Mais un changement de paradigme est en cours.
De l’argent envoyé à l’argent investi
Les fintechs veulent transformer le transfert en porte d’entrée vers une véritable finance de la diaspora.
Comptes multidevises, épargne, crédit, immobilier, financement de PME ou de start-up : les plateformes ne veulent plus seulement acheminer l’argent. Elles veulent conserver la relation avec l’épargnant et l’accompagner jusqu’à l’investissement.
« L’enjeu aujourd’hui n’est plus seulement de réduire le coût de l’envoi, mais de changer l’usage de ces fonds », explique Jack-Hermann Ntoko, expert en finance et technologie. Selon lui, les flux de la diaspora commencent progressivement à passer de la simple subsistance au financement d’activités économiques.
Cette mutation ouvre un marché gigantesque : celui de l’épargne africaine à l’étranger.
La guerre des frais est déjà engagée
Pendant des années, envoyer de l’argent vers l’Afrique pouvait coûter très cher. Les fintechs ont attaqué ce modèle frontalement.
Tamrath Deen Guedou, directrice Afrique & Europe chez LemFi, explique que les nouveaux acteurs ont contribué à faire baisser les coûts sur certains corridors : de niveaux pouvant atteindre 10 à 15 % il y a une décennie à moins de 3 % aujourd’hui sur les corridors les plus digitalisés.
La bataille ne porte donc plus seulement sur les commissions. Elle concerne désormais les données, les devises, les comptes, l’épargne et les investissements.
Celui qui contrôle le transfert peut potentiellement contrôler toute la chaîne financière.
La diaspora devient un investisseur



C’est probablement le changement le plus stratégique.
Des plateformes comme MOJA Fund cherchent à permettre aux Africains de l’étranger d'investir directement dans des PME et des start-up du continent. Son cofondateur, Pierre Imboua, estime que l’intention existe largement, mais que les outils manquent encore pour transformer cette volonté en investissement concret.
Son constat est clair : une grande partie de la diaspora souhaite investir, mais reste insuffisamment équipée pour le faire.
L’enjeu est donc de passer d’une diaspora qui transfère à une diaspora qui détient, investit et participe au capital.
Et cette différence pourrait changer profondément le rapport entre les économies africaines et leurs communautés établies à l’étranger.
Les États africains entrent dans la bataille
Les gouvernements commencent eux aussi à comprendre que ces milliards constituent un levier économique stratégique.
Le Sénégal en offre une illustration. Les transferts vers le pays sont passés de 1 600 à 2 211 milliards de francs CFA entre 2023 et 2024, soit une hausse de 38 %. Dakar a également lancé des « diaspora bonds », destinés à mobiliser directement l’épargne des Sénégalais de l’extérieur.
Pour Tamrath Deen Guedou, les banques centrales commencent à prendre la mesure de cette puissance financière et cherchent désormais à mieux la canaliser.
L’objectif est de transformer une partie de ces flux en capital disponible pour financer l’économie locale.
Un enjeu de souveraineté
Derrière la bataille commerciale se profile donc une question politique : à qui appartient la finance de la diaspora ?
Aux multinationales du transfert ? Aux fintechs ? Aux banques ? Aux États africains ? Ou directement aux millions d’Africains qui génèrent ces flux depuis l’étranger ?
Le numérique pourrait redistribuer les cartes. La traçabilité des transactions, les comptes numériques, les stablecoins et les nouveaux instruments d’épargne permettent d’imaginer des circuits plus rapides, moins coûteux et davantage connectés aux économies locales.
Pour Jack-Hermann Ntoko, la prochaine étape est précisément de transformer ces flux en un instrument de souveraineté économique : la diaspora ne serait plus seulement une source de liquidités, mais un véritable acteur du financement du continent.
La question n’est donc plus seulement : combien d’argent la diaspora envoie-t-elle en Afrique ?
La vraie bataille est désormais : qui contrôle cet argent, qui en capte la valeur et surtout, qui décide de ce qu’il finance ?
Car derrière chaque transfert familial de 100 ou 200 euros se cache désormais un marché de plusieurs dizaines de milliards de dollars. Et pour les acteurs qui cherchent à le contrôler, la prochaine frontière de la finance africaine pourrait bien se trouver dans la diaspora.